 ZÚRICH, Suiza — 6 de octubre de 2026 — La Encuesta Mundial de la Industria Textil (GTIS por sus siglas en inglés) de ITMF, realizada del 21 al 29 de septiembre de 2026, muestra una ligera mejora de la situación empresarial mundial, hasta -23 puntos porcentuales, muy por encima del mínimo de -46 puntos porcentuales registrado en noviembre de 2023. No obstante, las condiciones siguen siendo débiles, en lo que se ha convertido en una nueva normalidad de alta incertidumbre. Solo Asia Meridional (+13 puntos porcentuales) y África (+9 puntos porcentuales) presentan balances positivos, mientras que Europa (-36 puntos porcentuales), América del Sur (-44 puntos porcentuales) y América del Norte y Central (-56 puntos porcentuales) registran las condiciones más débiles. A lo largo de la cadena de valor, los dos extremos muestran un mejor desempeño que los segmentos intermedios. Los productores de fibras (+17 puntos porcentuales) son el único segmento con un balance positivo, mientras que las hilanderías (-33 puntos porcentuales) y las empresas de acabado (-42 puntos porcentuales) se rezagan. Los fabricantes de maquinaria textil (-35 puntos porcentuales) siguen afectados por la reticencia de las empresas a invertir.
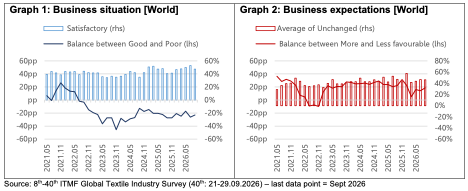 Las expectativas empresariales para los próximos seis meses mejoraron hasta +19 puntos porcentuales, en marcado contraste con la situación actual. Sin embargo, el 46% de los participantes no espera cambios, una señal de que el optimismo se basa más en la esperanza que en señales concretas. África (+59 puntos porcentuales) es, por amplio margen, la región más optimista, mientras que Asia Oriental (-20 puntos porcentuales) y el Sudeste Asiático (-6 puntos porcentuales) siguen siendo pesimistas. Los productores de fibras (+67 puntos porcentuales) son el segmento con mayor confianza.
La captación de pedidos mejoró ligeramente hasta -24 puntos porcentuales, pero sigue siendo débil, y América del Sur cayó a un mínimo histórico de -69 puntos porcentuales. El aumento de costos y la inflación hacen poco probable una recuperación significativa en los próximos meses. La cartera mundial de pedidos se redujo ligeramente a 2.3 meses, dentro del rango de 2 a 2.5 meses en el que se ha mantenido desde mediados de 2023, ya que la mayoría de las empresas trabaja únicamente con pedidos confirmados. La utilización de la capacidad aumentó al 71%, por encima del mínimo histórico del 68% registrado en noviembre de 2023, pero todavía muy por debajo de los niveles superiores al 80% observados antes de finales de 2022.
La debilidad de la demanda sigue siendo la principal preocupación, citada por el 56% de los participantes. Las preocupaciones relacionadas con los costos aumentan, encabezadas por los altos precios de las materias primas (42%) y la energía (41%), que han vuelto a impulsar la inflación desde la guerra en Irán. La preocupación por la geopolítica disminuyó al 36%, frente al 46% de julio. En respuesta a los aranceles estadounidenses, las empresas están diversificando principalmente sus operaciones hacia mercados distintos de Estados Unidos (29%), invirtiendo en automatización y eficiencia (23%) o absorbiendo los mayores costos (23%).
Las cancelaciones de pedidos se mantienen bajas, con un promedio de alrededor del 2%, aunque han aumentado entre las empresas de acabado en tres encuestas consecutivas. Los inventarios se mantienen reducidos en la mayoría de las regiones, con un mínimo histórico en el Sudeste Asiático. El continente americano (América del Norte y del Sur) es la excepción: allí, los altos inventarios, combinados con una débil captación de pedidos, apuntan a una acumulación de existencias sin vender.
Para más información, visite: www.itmf.org.
Publicado: 28 de octubre de 2026
Fuente: Federación Internacional de Fabricantes Textiles (ITMF)
